
En Finanzas podemos cumplir todo el proceso de cobranza y seguir sin recibir el dinero.
Contactamos al cliente, damos seguimiento a las facturas, preguntamos por fechas de pago y buscamos acuerdos. El trabajo se hace. Pero, en algunas situaciones, la siguiente llamada termina donde terminó la anterior: el cliente sostiene que su proyecto tiene pendientes, que algo no fue entregado o que lo que recibió todavía no funciona como esperaba.
A partir de ahí, la cobranza necesita algo que no puede resolver por sí sola.
Podemos registrar el motivo, pedir antecedentes y solicitar ayuda. Para avanzar, necesitamos que otras personas revisen la situación, conversen con el cliente y determinen qué corresponde hacer. Mientras eso sucede, o mientras esperamos que suceda, la factura continúa abierta.
Esa experiencia me ha hecho pensar en una dificultad que atraviesa muchas organizaciones: podemos cumplir nuestras actividades sin conseguir el resultado para el que esas actividades existen.
La colaboración después de la presentación
En una presentación, la colaboración entre áreas suele funcionar muy bien. Las flechas conectan los procesos, las responsabilidades están claras y todos parecemos avanzar hacia el mismo resultado.
La dificultad aparece cuando una de esas flechas necesita convertirse en una acción concreta.
Resolver un pendiente, revisar una entrega o conversar con un cliente empieza a competir con las prioridades de otra área. Aquello que para unos impide cerrar el ciclo puede quedar, para otros, al final de la fila.
No siempre se trata de falta de voluntad. Puede haber sobrecarga, compromisos anteriores o prioridades que también son legítimas. Pero el problema compartido sigue necesitando una respuesta, aunque ninguna de las agendas tenga espacio disponible.
Ahí es donde me interesa mirar la colaboración: en la prioridad que somos capaces de darle a un resultado común cuando atenderlo exige mover algo de nuestra propia agenda.
Una factura pendiente puede necesitar mucho más que cobranza
En el ciclo de order to cash, emitir una factura todavía deja una parte importante del recorrido por completar. Necesitamos convertir esa venta en un cobro.
Los obstáculos pueden ser distintos. Si el cliente tiene dificultades de liquidez, Finanzas debe conducir la situación, evaluar alternativas y negociar dentro de las condiciones posibles. Eso tampoco significa que pueda resolver por sí sola la falta de recursos del cliente.
Cuando el motivo señalado es una entrega incompleta, una incidencia o una diferencia sobre lo contratado, necesitamos incorporar a quienes conocen esos aspectos de la operación.
La versión del cliente debe revisarse. Puede haber un problema real, un malentendido o un desacuerdo sobre el alcance. Lo importante es contar con información suficiente para distinguirlos.
He visto situaciones en las que la primera respuesta interna consiste en negar lo que el cliente plantea. También he encontrado indicadores que parecían confirmar que todo estaba bien, pero cuya información llevaba meses sin revisarse.
El cliente había dejado de reclamar. El indicador seguía verde. El pago no llegaba.
El silencio no confirma que un pendiente haya desaparecido. Del mismo modo, una reclamación no demuestra por sí sola que exista un incumplimiento. Necesitamos contrastar ambas cosas con evidencia actual y conversar con quienes pueden aclararlas.
Mientras eso no ocurra, insistir en la cobranza puede mantenernos ocupados sin acercarnos demasiado al cobro.
El tiempo de un área también afecta a las demás
Algo parecido puede ocurrir antes de que una venta se concrete.
Un contrato espera una primera revisión de Jurídico mientras el equipo comercial intenta mantener abierta la oportunidad. La carga de trabajo puede ser real y el análisis necesita cuidado. Pero, si no hay respuesta ni una previsión de atención, Comercial tampoco sabe cómo conducir los siguientes pasos con el cliente.
La negociación tiene un tiempo que continúa avanzando mientras el documento espera.
Reconocer esa consecuencia no implica pedir que se omitan revisiones ni que toda solicitud comercial desplace automáticamente las demás. Implica hacer visible lo que está en juego para que la prioridad se decida con contexto.
Una primera lectura, la identificación de un impedimento o una fecha de respuesta pueden ayudar a organizar lo que sigue. Incluso cuando no es posible atender algo de inmediato, comunicarlo permite que los demás trabajen con una expectativa más clara.
La espera dentro de un área puede convertirse en incertidumbre, riesgo o trabajo adicional fuera de ella.
El radar necesita encontrar una respuesta
Al trabajar con el equipo en un radar de cobranza, buscamos precisamente mejorar nuestra capacidad de mirar hacia adelante. Queremos reconocer señales mientras todavía existe margen para actuar, en lugar de limitarnos a explicar al cierre por qué el dinero no llegó.
Esa visibilidad es importante. También deja más clara nuestra dependencia de la acción conjunta.
Podemos identificar una factura expuesta, organizar sus antecedentes y señalar qué impide avanzar. Después necesitamos que esa señal encuentre a alguien que pueda hacer algo con ella.
Un radar pierde utilidad si termina convirtiéndose en otra lista de asuntos que todos conocen y nadie consigue priorizar.
Para que ayude a gestionar, cada situación necesita una próxima acción comprensible, una persona responsable de conducirla y un plazo para responder. Conducir no significa resolver todo personalmente. Significa procurar que el asunto avance, reunir a quienes hacen falta y mantener visible lo que continúa pendiente.
Cuando las prioridades entran en conflicto, también necesitamos una forma de resolver ese conflicto. La coordinación no puede depender indefinidamente de quién insiste más, envía más correos o consigue involucrar a alguien de mayor rango.
Colaborar también exige revisar cómo trabajamos
Hay otra parte de la solución que está en nuestros propios procesos.
En el Centro de Servicios, la documentación comercial de una operación se revisaba manualmente antes de continuar con la facturación. Si encontrábamos pendientes, había que devolverlos al equipo comercial y esperar las correcciones.
Ahora pusimos a disposición de ese mismo equipo un consultor de IA que realiza la revisión documental con los criterios que utiliza el Centro de Servicios. Antes de enviar una operación, Comercial puede identificar los puntos pendientes y revisar aquello que necesita un ajuste.
El cambio permite anticipar una revisión que antes ocurría después del envío. También pone los criterios al alcance de quienes preparan la documentación, en un momento en el que todavía pueden actuar sobre ella.
Es una forma concreta de facilitar la colaboración: hacer más claras las condiciones para avanzar y ofrecer una herramienta para comprobarlas antes de que aparezca una devolución.
Todavía corresponde evaluar sus resultados. Pero el diseño ya responde a una pregunta que considero útil: ¿qué podemos cambiar para que la siguiente área reciba una operación mejor preparada?
Esa pregunta también nos incluye en Finanzas. La información que enviamos, la claridad de la solicitud y los antecedentes que reunimos pueden facilitar o dificultar la respuesta que necesitamos.
Lo previsible y lo que exige criterio
La revisión documental tiene una parte importante de criterios que podemos expresar y verificar de manera anticipada.
Una situación de cliente puede requerir mucho más: comprender el historial del proyecto, evaluar una entrega, reconocer compromisos, escuchar versiones diferentes y negociar una salida.
La IA puede ayudar a ordenar documentos, reunir antecedentes y señalar información faltante. La conducción de la resolución sigue exigiendo personas con conocimiento, criterio y autoridad para actuar.
Por eso veo dos trabajos complementarios. Mejorar los flujos para reducir las devoluciones que podemos prevenir y organizar la colaboración necesaria para los casos que requieren interpretación y decisión.
En ambos, la intención es que el asunto pueda avanzar sin depender de esfuerzos extraordinarios cada vez.
¿Quién cuida el resultado completo?
Cumplir nuestra parte importa. Es la base sobre la que los demás necesitan poder confiar.
Pero también necesitamos observar qué ocurre después de nuestra entrega y qué condiciones estamos dejando para que el proceso continúe. Una actividad puede estar terminada en nuestra lista mientras el resultado sigue detenido en algún punto del recorrido.
La colaboración que defendemos en nuestra cultura se vuelve concreta cuando compartimos información útil, acordamos prioridades, asumimos compromisos y revisamos los procesos que generan esperas evitables.
Me gustaría que pudiéramos hablar de ella con la misma claridad con la que describimos nuestras responsabilidades individuales.
Porque, mientras seguimos explicando que cada uno hizo lo que le correspondía, el cliente puede continuar esperando una solución y la factura puede seguir sin convertirse en caja.
La pregunta que necesitamos resolver juntos es quién hará qué, y para cuándo, para que el resultado también llegue.
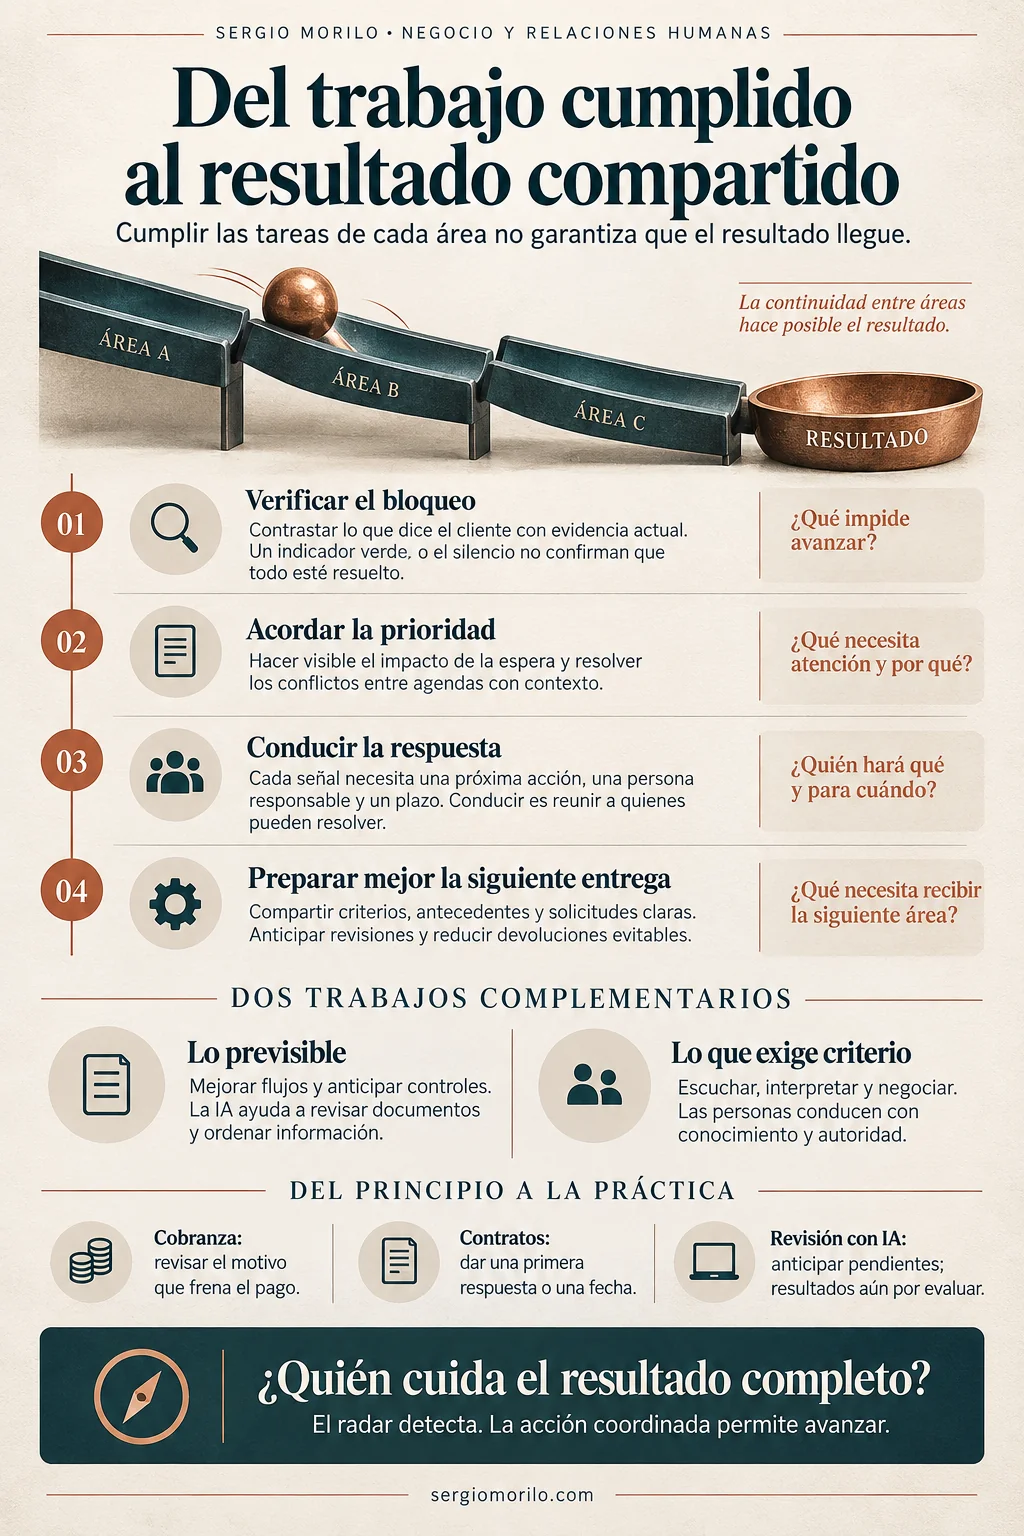
Del trabajo cumplido al resultado compartido
Una infografía para recorrer las decisiones que conectan el trabajo de cada área con un resultado común: comprender el bloqueo, acordar prioridades y dar continuidad a la respuesta.